一条工務店提携の火災保険・地震保険を見直して年間4万円節約!
一条工務店から火災保険を案内されて、「これで決めていいのだろうか」と迷っていませんか?
提携先だから安くなると言われても、比べる相手がいなければ安いのか分かりません。間取りやオプションで頭がいっぱいの時期に、保険まで調べる余裕もない。契約中の私がそうでした。
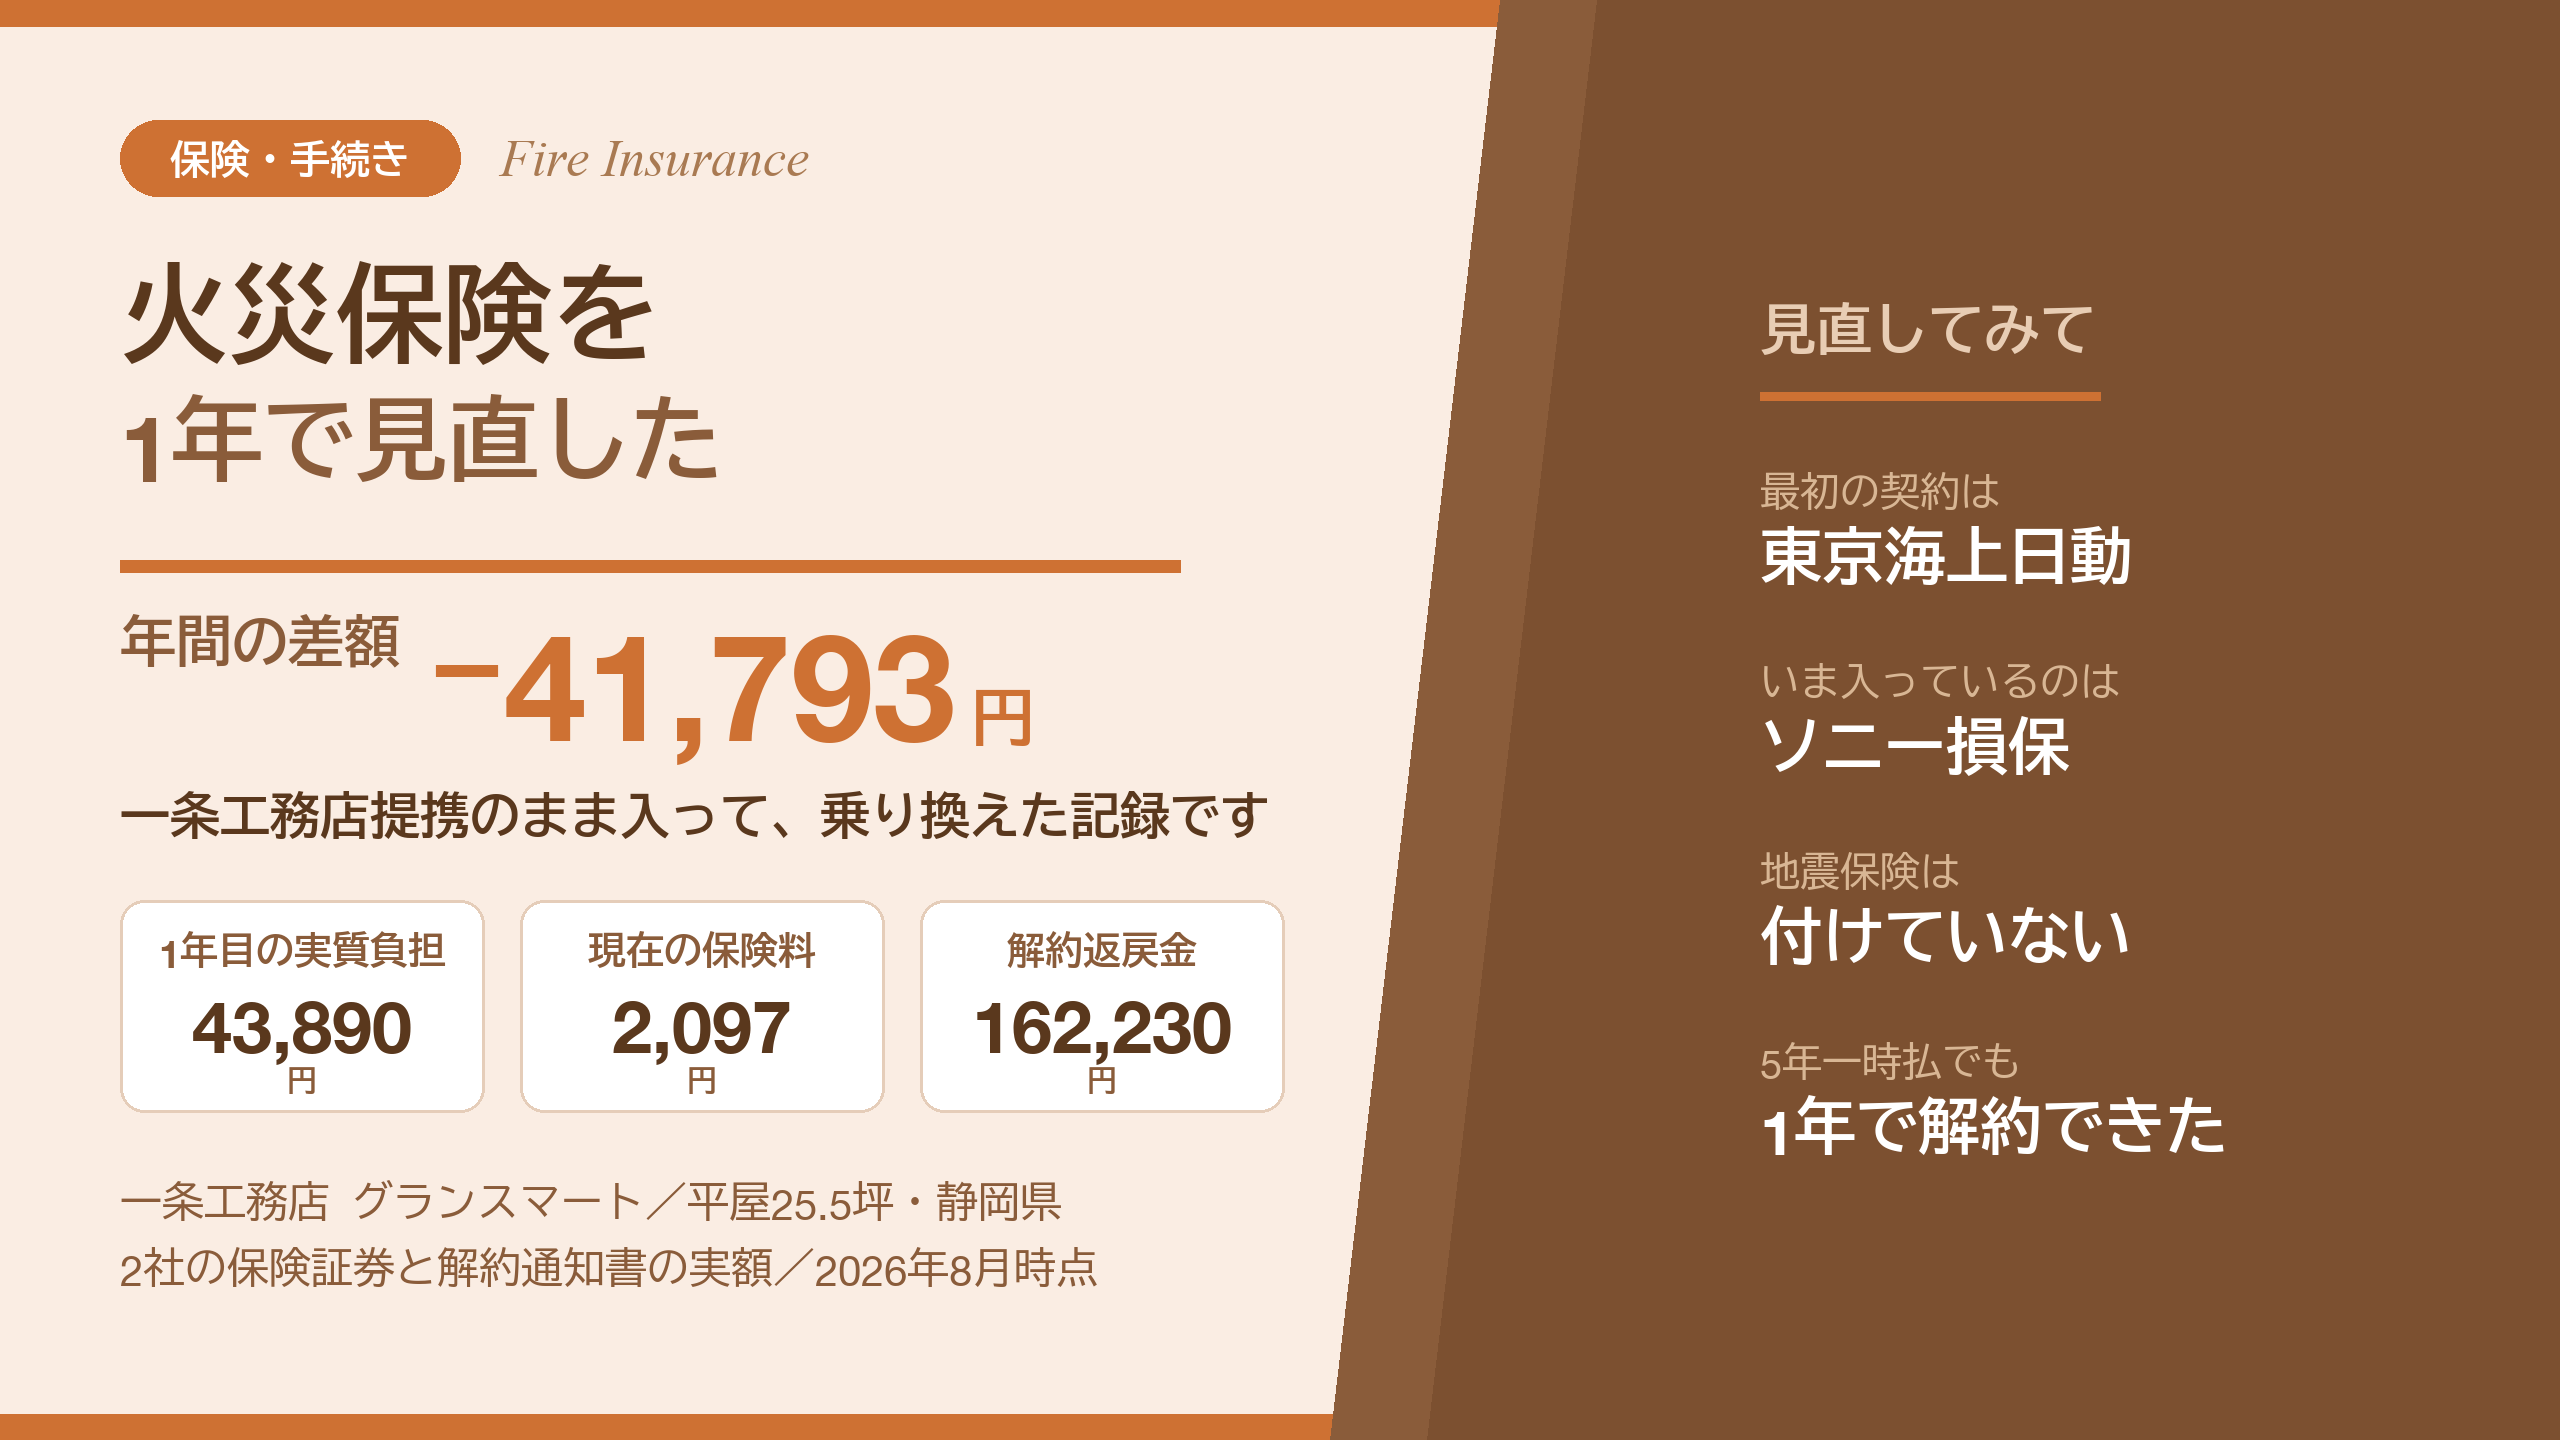
結果を先に書きます。私は提携の火災保険をそのまま契約し、1年で解約して乗り換えました。東京海上日動の実質負担は年間43,890円、今のソニー損保は年間2,097円。差はおよそ4万円です。
ただし補償もかなり削っているので、同じ内容のまま安くなったわけではありません。中身は後半で紹介している対比表をご覧ください。
私は2025年8月から一条工務店グランスマートの平屋(25.5坪)に住んでいます。金額はすべて2社の保険証券と解約通知書に印字された実額で、解約返戻金162,230円まで公開します。
提携のまま契約するか、ほかの保険会社から見積もりを取るか。判断に必要な材料は全部置いたつもりです。5年分をまとめて払ってしまった方にも読んでほしい話があります。私は「払ったものは戻らない」と思い込んでいましたが、使っていない期間の分が返ってきました。
結論|一条工務店の火災保険をやめて年間43,890円から2,097円になった
我が家の火災保険は、1年目と2年目で契約内容が大きく変わっています。保険料と保険会社の違いを、下の表にまとめました。
| 1年目:東京海上日動 | 現在:ソニー損保 | |
|---|---|---|
| きっかけ | 一条工務店の提携で紹介 | 価格.comで最安 |
| 火災保険(年間) | 21,180円 | 2,097円 |
| 地震保険(年間) | 22,710円 | 0円(加入せず) |
| 合計(年間) | 43,890円 | 2,097円 |
差額は年間41,793円です。ただ、この41,793円が何によって生まれた差額なのかは、先にお伝えしておきます。
22,710円は地震保険をやめた分、19,083円は風災・水災・破損などの補償を外した分です。保険料が下がったのは、我が家が補償を削る判断をしたからであって、同じ内容で安い会社に移ったからではありません。
なぜそんな判断をしたのか。理由は「保険で備えるべきものと、貯金で備えるべきものを分けた」からです。この記事の後半で、地震保険と風災・水災それぞれについて我が家の考えをお伝えします。
最大の反省点は、提携している会社だからと、そのまま契約してしまったことです。金額そのものよりも、比較しなかったという事実のほうが痛かったと感じています。
我が家が提携で契約した経緯|「提携だから安くなる」と言われた
一条工務店の提携で契約した理由は単純で、そう案内されたからです。他社と比べてはいません。
家づくりの終盤は決めることが山ほどあります。間取り、オプション、外構、住宅ローン。そこへ火災保険の話が来て、「一条工務店と提携しているので安くなります」と説明されました。
私は「専門家がそう言うなら」と受け入れてしまいました。そのため、見積もりは1社ぶんしか見ていません。
あとから振り返ると、この場面には2つの落とし穴がありました。1つは、提携という言葉が「団体割引がある」という意味なのか「単に紹介ルートがある」という意味なのか確認しなかったこと。
もう1つは、比較対象がないので安いかどうか判断しようがなかったことです。安いと言われれば安い気がしてしまいます。
ここで注意点をひとつ。提携先や紹介される代理店は、営業所や契約した時期によって変わります。
我が家が2025年に契約したときは東京海上日動の代理店を紹介されましたが、これが一条工務店の全社共通の提携先だという意味ではありません。読者の方が別の会社を案内される可能性は十分にあります。
つまり大事なのは会社名ではなく、案内された保険を比較せずに契約するかどうかという一点です。
契約した内容|東京海上日動・5年一時払206,120円の中身
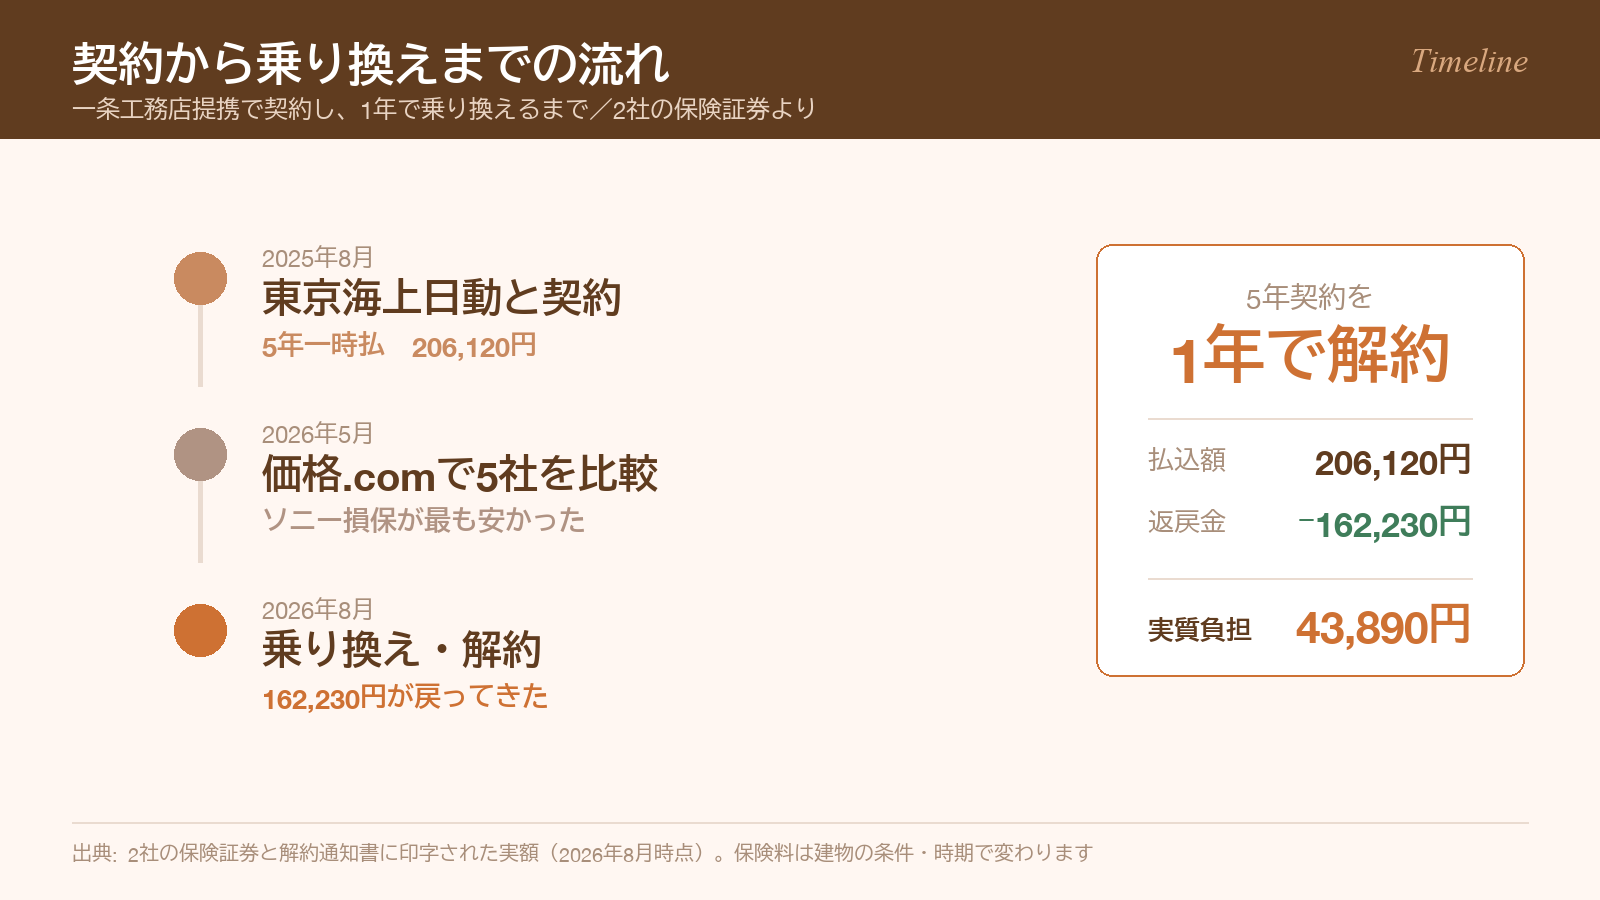
1年目に契約したのは東京海上日動の「トータルアシスト住まいの保険」で、5年一時払いの総額206,120円でした。
内訳は住まいの保険が96,300円、地震保険が109,820円。金額の半分以上が地震保険です。払込はクレジットカードの長期一時払で、保険期間は2025年8月1日から2030年8月1日までの5年間。地震保険も同じく5年でした。
補償金額の内訳はこちらです。
| 対象 | 保険金額 |
|---|---|
| 建物 | 3,100万円(約定割合100%) |
| 家財 | 300万円 |
| 高額貴金属等 | 100万円 |
| 地震保険(建物) | 1,550万円 |
| 地震保険(家財) | 150万円 |
補償の範囲は次のとおりでした。火災・落雷・破裂爆発が免責0円、風災・雹災・雪災も免責0円、水災も免責0円。その他の偶然な破損は免責5万円で補償されます。一方で盗難や水濡れ、外部からの物体の衝突は対象外にしていました。
特約は臨時費用補償特約(損害保険金の10%、1事故100万円が限度)と、水災初期費用補償特約(1事故10万円)が付いています。ほかに家財補償特約、建物の復旧に関する特約、自動継続特約、インターネット特約が入っていました。
もう1つ、契約書類を見ると地震保険料に耐震等級3の50%割引が適用されていました。一条工務店の家は耐震等級3で建つので、この割引は多くの施主に関係します。割引後で年間22,710円ですから、割引がなければ倍近い金額だったことになります。
なお、住宅ローンを借りるときに金融機関から火災保険の加入を求められることはありませんでした。質権の設定もされていません。
ローンの条件で保険会社が縛られていたら1年での乗り換えは難しかったはずなので、ここは助かりました。金融機関によって扱いは違うため、借入先には確認しておくと安心です。
提携の火災保険は本当に安かったのか|価格.comの見積もりと比べた
結論を言うと、提携が特別に安いという実感はありませんでした。
まず契約したときの話からです。何も考えずに契約したわけではありません。最初に見せられたのは補償をフルに付けたプランで、そこから盗難・水ぬれを外し、家財を500万円ではなく300万円に落として契約しています。証券を見返すと、削ったのはこの2つだけでした。
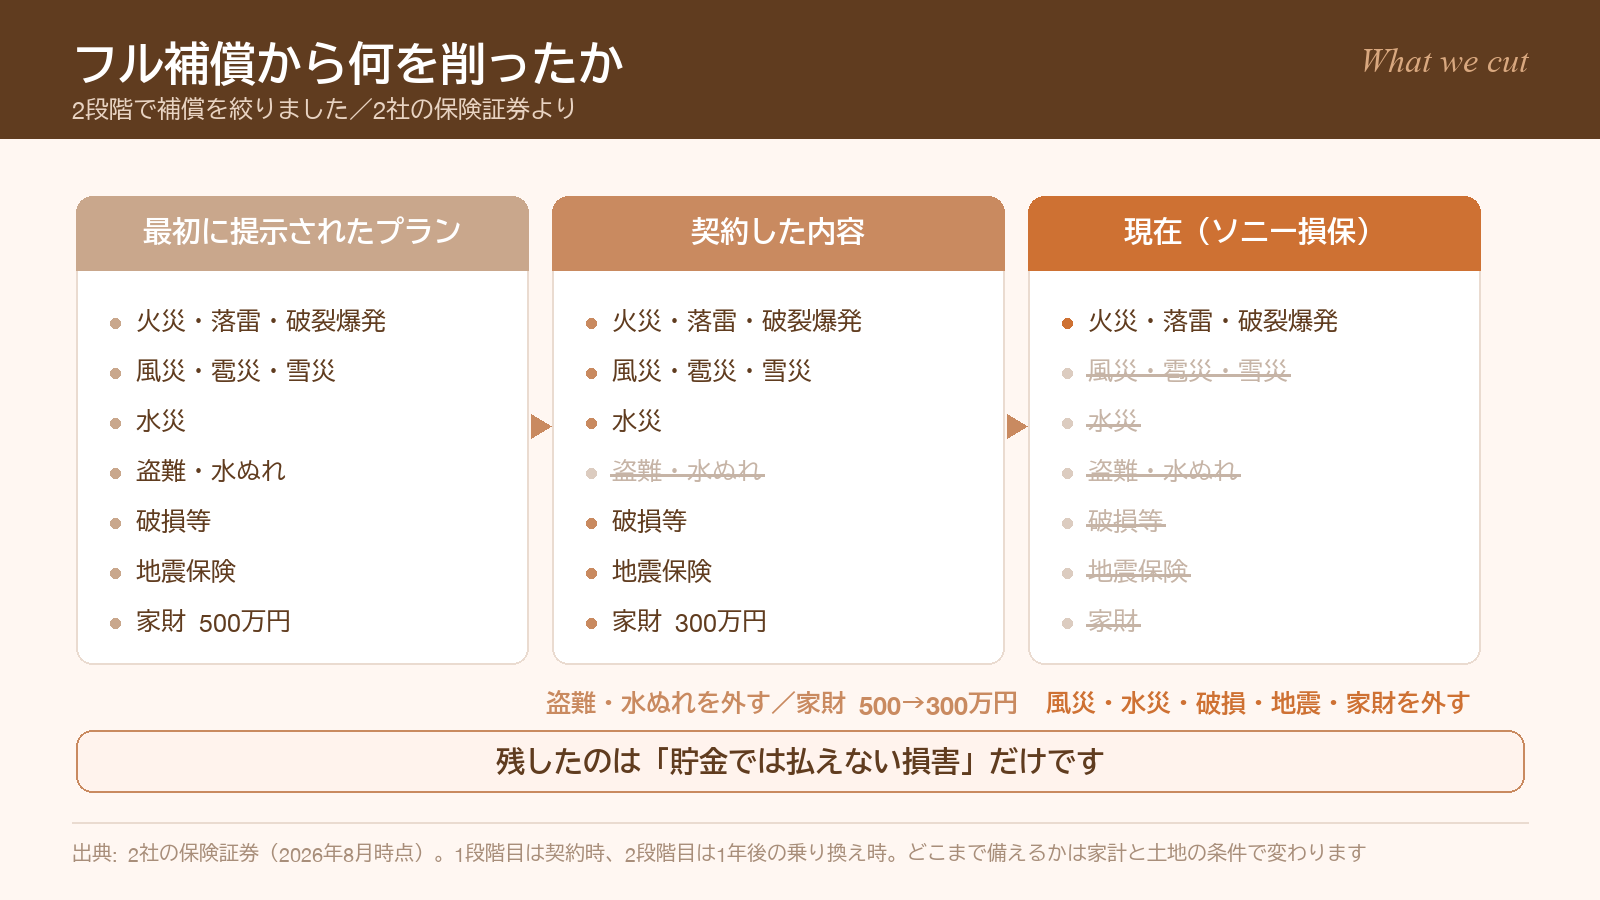
ただしそれは「出されたプランの中で削った」にすぎません。用意された選択肢の内側で調整しただけで、その選択肢自体が妥当なのかは確かめていなかったのです。
他社を見たのは1年住んだあとでした。価格.comの火災保険一括見積もりで5社ほど取り寄せ、一番安かったのがソニー損保です。取扱代理店は株式会社カカクコム・インシュアランスで、まさに価格.com経由の契約になりました。
ただしこのときも、同じ補償内容で各社を並べたわけではありません。補償を絞る前提で見積もりを取ったので、「提携より他社のほうが安い」と単純に言い切れる比較にはなっていない点は、先に断っておきます。
当時の見積書が手元に残っていなかったので、同じ条件で取り直してみました。2026年8月時点、価格.comの試算です。条件は戸建て・静岡県・T構造・新築で、我が家と同じにしてあります。
| 補償の内容 | 5年一括の保険料 |
|---|---|
| ①フル補償+地震保険+家財500万円 | 305,310〜333,330円 |
| ②地震保険あり・水災なし | 190,276〜206,680円 |
| ③火災・落雷・破裂爆発のみ | 7,400〜18,900円 |
①のフル補償は、火災・風災・水災・盗難・破損をすべて付けた状態です。建物の保険金額は①③が3,000万円、②だけ2,000万円。②の家財は500万円、③は家財も地震保険もなしという条件になっています。
①と③は、同じ日に、同じ建物3,000万円・T構造・静岡県・新築という条件で出した試算です。並べると差がはっきりします。
305,310円 − 7,400円 = 297,910円。
5年でこれだけ変わります。この29万円で買えるのが、地震保険と家財500万円、そして風災・水災・盗難・破損の補償ということです。
なお水災を付けた金額は、価格.comの注記によれば水災リスクが最も低い地域を前提に算出されています。
注目してほしいのは①です。この305,310円は我が家が実際に契約したのと同じ、東京海上日動「トータルアシスト住まいの保険」でした。フルに付けると5年で30万円を超えます。
我が家の契約は206,120円だったので、時期が違う以上そのまま引き算はできませんが、フルのまま契約していたらもっと払っていたのは間違いありません。
それでも今なら分かることがあります。選択肢を並べて初めて、自分がどこまでの補償を必要としているかを考えられる、ということです。比較の価値は「安い会社が見つかること」よりも、判断材料が増えることにありました。
5年契約を1年で解約したら162,230円が戻ってきた
5年分をまとめて先払いだったので、5年は続けるしかない。私はずっとそう思い込んでいました。乗り換えたくても、払った20万円が無駄になるなら動けないな、と。
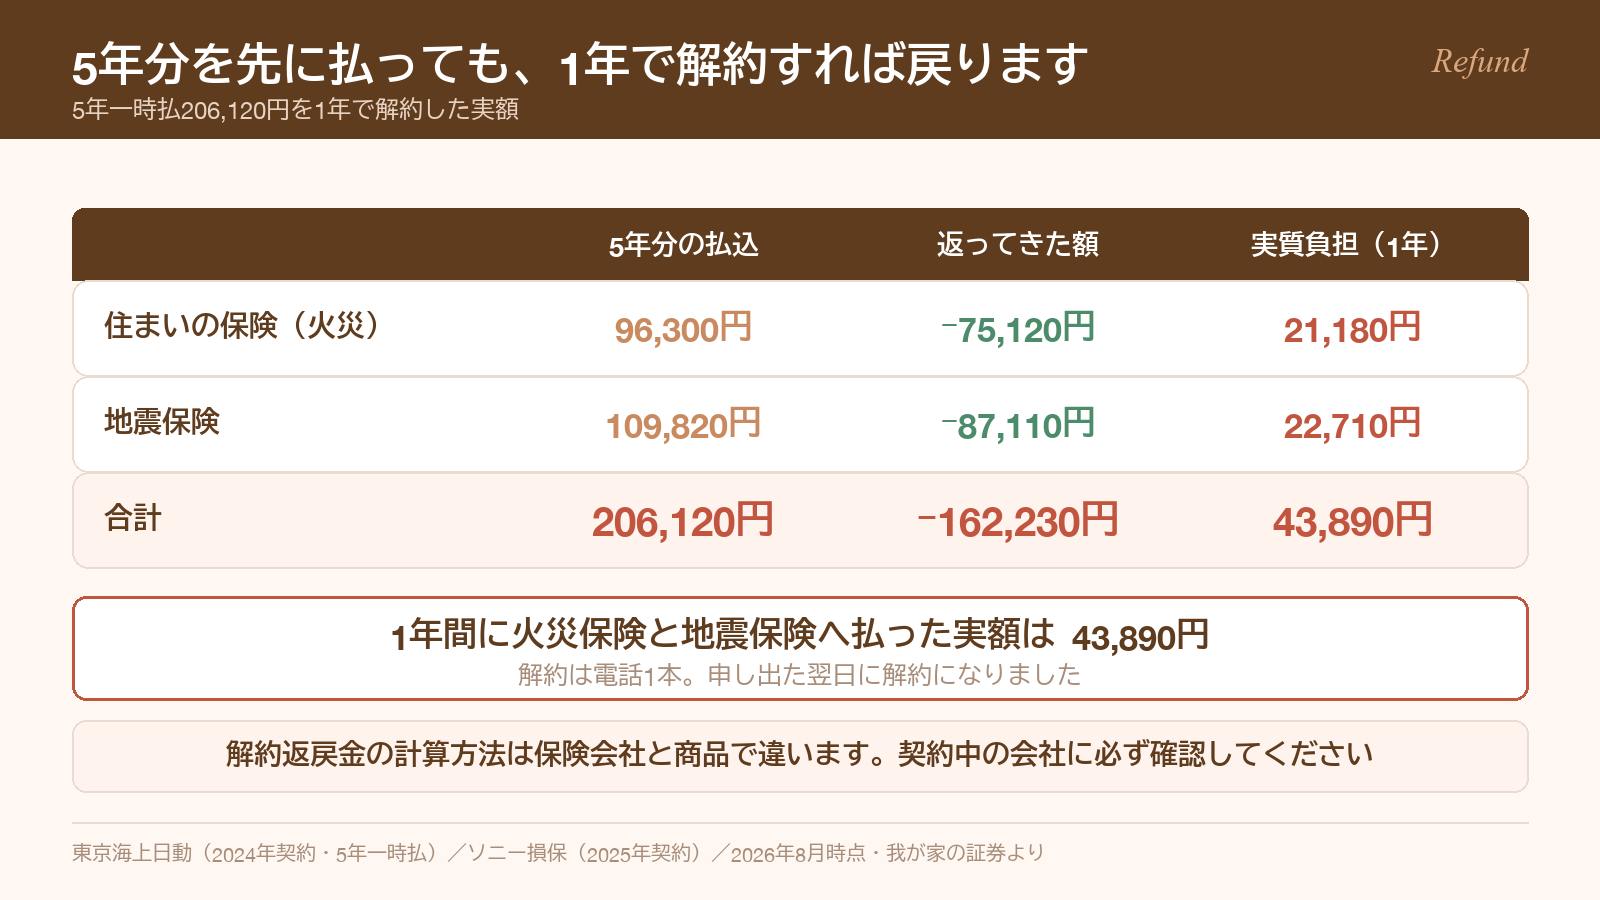
しかし、調べたら違いました。5年一時払いの契約を途中で解約すると、使っていない期間の保険料が戻ります。我が家に返ってきたのは162,230円です。
内訳は住まいの保険が75,120円、地震保険が87,110円。クレジットカードへの返金という形で処理されました。
手続きそのものは拍子抜けするほど簡単でした。電話で解約を伝えると、翌日には解約になっています。書類を何度もやり取りしたり、窓口へ出向いたりする場面はありませんでした。乗り換えをためらう理由が手続きの面倒さなら、そこは気にしなくてよいと思います。
この返戻金を引くと、1年間にかかった実質の負担額が計算できます。
| 5年分の払込 | 返戻金 | 実質負担(1年) | |
|---|---|---|---|
| 住まいの保険(火災) | 96,300円 | −75,120円 | 21,180円 |
| 地震保険 | 109,820円 | −87,110円 | 22,710円 |
| 合計 | 206,120円 | −162,230円 | 43,890円 |
一条工務店の平屋に1年住んで、火災保険と地震保険に払った金額は43,890円。これが我が家の実額です。
途中解約というと損をするイメージがあるかもしれません。実際には未経過分がきちんと戻るので、乗り換えの障壁はそれほど高くありませんでした。もちろん解約返戻金の計算方法は保険会社と商品によって違うため、契約中の会社に必ず確認してください。
手続きは、拍子抜けするほど簡単でした。保険証券の「代理店・扱者」の欄に連絡先が書いてあるので、そこへ電話して証券番号を伝えるだけです。我が家の窓口は一条工務店グループの保険代理店でした。書類を書くために、わざわざ出向く必要もありませんでした。
乗り換えをためらう理由の多くは「手続きが面倒そう」だと思いますが、少なくとも私のケースでは負担になりません。まず自分の証券を開いて、代理店の欄を見るところから始めてみてください。
乗り換え先のソニー損保|年間2,097円で何が補償されるのか
現在の契約はソニー損保の「新ネット火災保険」で、年払保険料2,097円です。契約日は2026年5月25日、保険期間は2026年8月1日から5年間で、5回払いの長期年払いにしています。
保険金額は建物3,000万円(約定付保割合100%)。家財は付けていません。地震保険も付けていません(地震保険期間0年)。証券ペーパーレス割引が適用されています。
補償されるのは火災・落雷・破裂爆発だけです。風災も水災も水ぬれも盗難も、すべて対象外にしました。類焼損害、個人賠償責任、臨時費用、破損・汚損の各特約もすべて「補償なし」です。
つまり我が家の今の火災保険は、火災による大きな損害だけに備える、最小限の構成ということになります。
年間2,097円という数字だけ見ると驚くほど安く見えますが、中身がこれだけ薄いので当然とも言えます。安い保険を見つけたのではなく、必要だと判断した補償だけを残した結果の金額です。
ついでにお伝えしておくと、今の条件で取り直すと最安は我が家の契約先ではありません。同じ内容で試算した結果は、日新火災が5年一括7,400円、ソニー損保が9,286円でした。
我が家が契約した2026年5月の時点ではソニー損保が一番安かったのですが、保険料は時期によって動きます。少しでも安くしたい方は、契約の直前にもう一度取り直してください。
補償範囲を並べて比較|安くなった4万円の理由
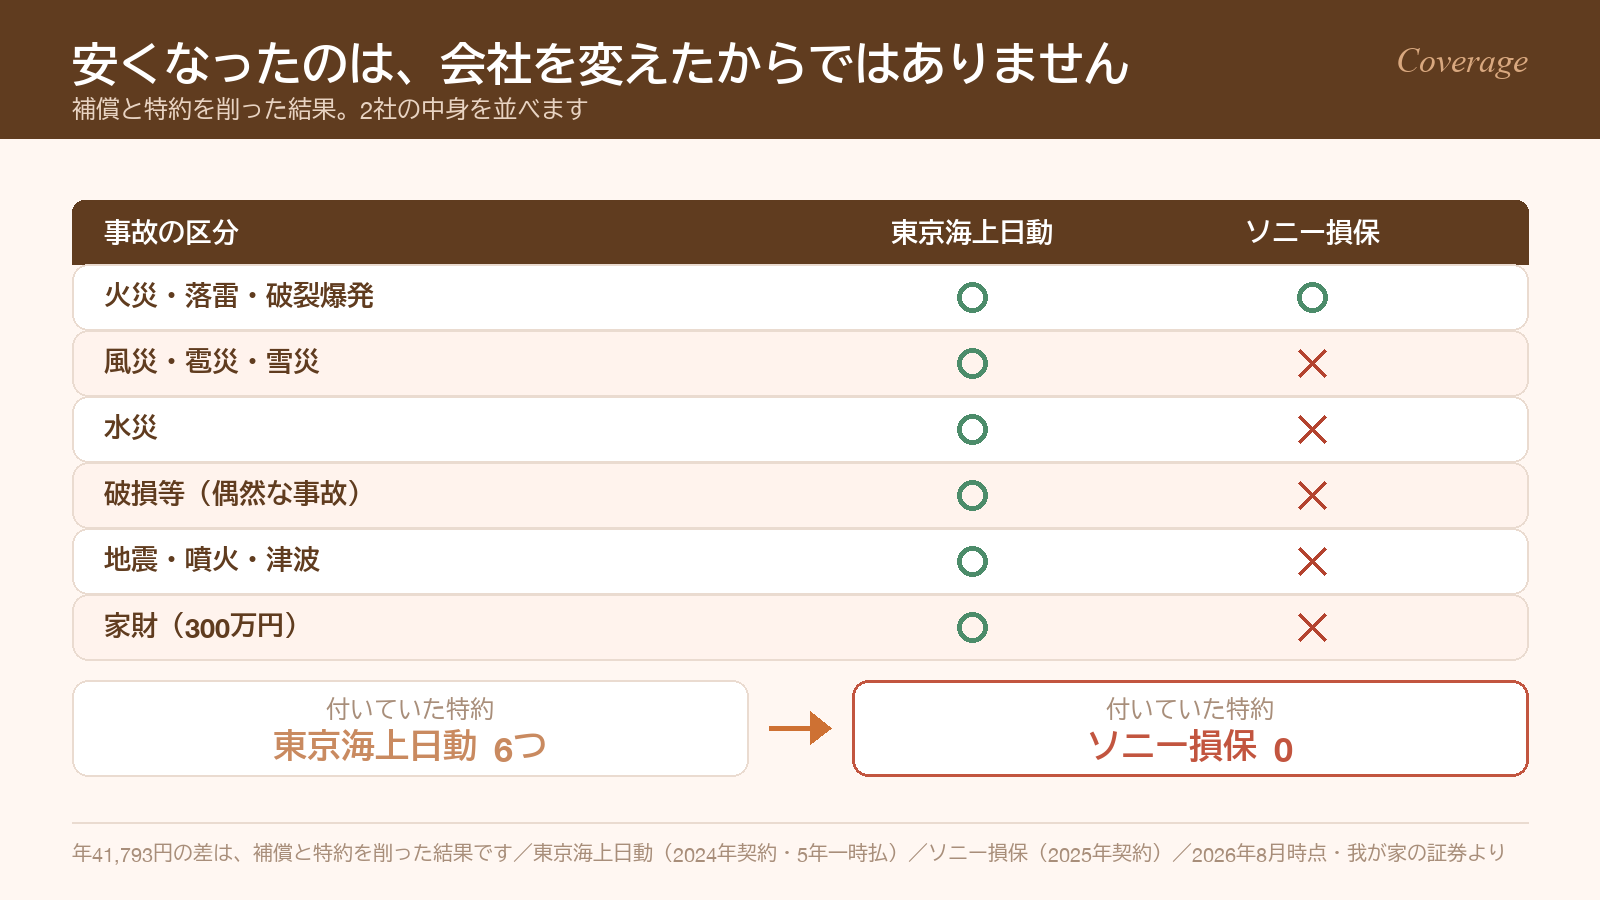
ここが一番大事なところです。金額だけ並べると誤解を生むので、2社の補償内容を比べてみます。
| 事故の区分 | 東京海上日動 | ソニー損保 |
|---|---|---|
| 火災・落雷・破裂爆発 | ○(免責0円) | ○(免責なし) |
| 風災・雹災・雪災 | ○(免責0円) | ✕ |
| 水災 | ○(免責0円) | ✕ |
| 盗難・水濡れ・物体の衝突 | ✕ | ✕ |
| 破損等(偶然な事故) | ○(免責5万円) | ✕ |
| 地震・噴火・津波 | ○ | ✕ |
| 家財 | 300万円 | なし |
こうして並べると、年間41,793円が下がった理由がはっきりします。保険会社を変えたから安くなったのではなく、補償を見直し削ったから安くなったのです。
もし同じ補償内容のまま他社に移っていたら、ここまでの差は出なかったはずです。だから、この記事を読んで乗り換えを考える方には、金額を比べる前に、まず補償内容を並べて比較してみてください。何を残して何を手放すのかが決まれば、必要な保険料も分かるはずです。
そのうえで、なぜ我が家がここまで補償を削ったのか、2つの理由をお伝えします。
特約の中身を並べます|東京海上日動は6つ、ソニー損保は0
保険料の差を作っているのは、補償範囲だけではありません。付いている特約の数も違いました。
東京海上日動の証券に印字されていた特約は、この6つです。
- 臨時費用補償特約(損害保険金の10%・1事故100万円まで)
- 水災初期費用補償特約(1事故10万円)
- 家財補償特約
- 建物の復旧に関する特約
- 自動継続特約
- インターネット特約
対してソニー損保では、次の4つがすべて「補償なし」になっています。
- 類焼損害・失火見舞費用
- 個人賠償責任
- 臨時費用
- 破損・汚損
たとえば臨時費用補償特約は、損害保険金に上乗せして支払われるお金です。我が家はこれも手放しました。年間4万円下がったのは、主契約の補償を削っただけではなく、特約を全部落とした結果でもあります。ここまで並べて、ようやく金額の意味が分かると思います。
地震保険を外した理由|損害区分と、我が家に実際に出る金額
先に断っておきます。私は「地震保険は不要」とは考えていません。我が家がどう判断したかを書くだけであり、必要かどうかは家庭ごとに答えが変わります。
我が家の建築地は静岡県で、南海トラフ地震の想定地域です。それでも外しました。理由を説明するために、まず地震保険の仕組みから書きます。
地震保険の保険金額は、火災保険金額の30〜50%の範囲でしか設定できません。我が家は火災保険3,100万円に対して上限いっぱいの1,550万円でした。そして支払いは損害の程度で4段階に分かれます。
| 区分 | 建物の認定基準(主要構造部の損害額/時価) | 支払割合 |
|---|---|---|
| 全損 | 50%以上 | 100% |
| 大半損 | 40%以上50%未満 | 60% |
| 小半損 | 20%以上40%未満 | 30% |
| 一部損 | 3%以上20%未満 | 5% |
これを我が家の金額に当てはめると、こうなります。
| 区分 | 建物 1,550万円 | 家財 150万円 | 合計 |
|---|---|---|---|
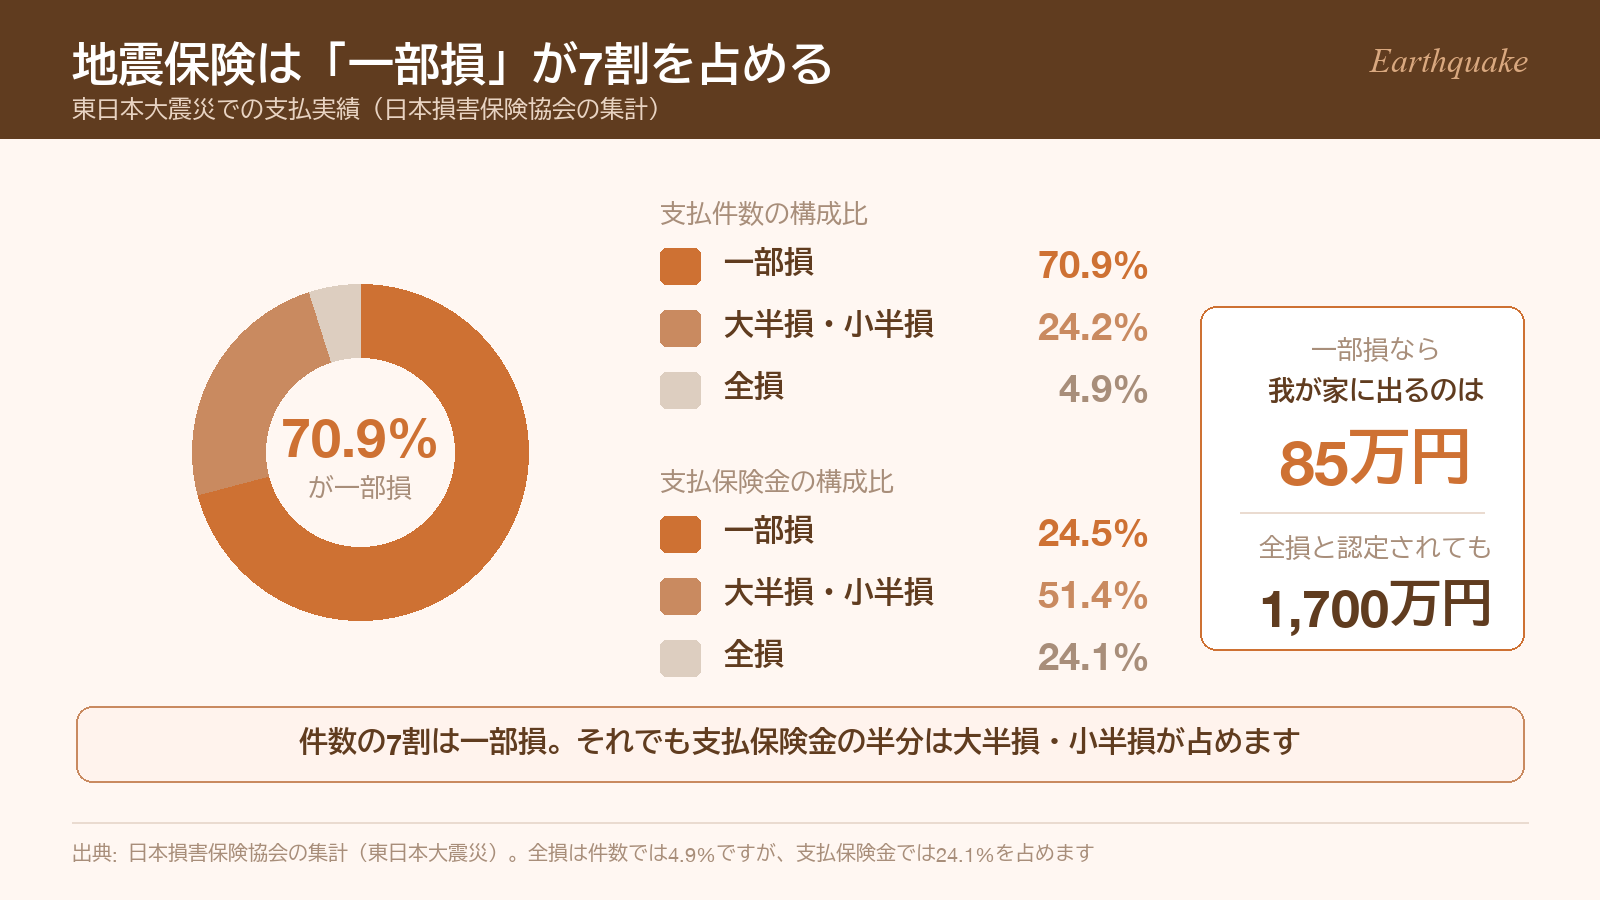
| 全損 | 1,550万円 | 150万円 | 1,700万円 |
| 大半損 | 930万円 | 90万円 | 1,020万円 |
| 小半損 | 465万円 | 45万円 | 510万円 |
| 一部損 | 77.5万円 | 7.5万円 | 85万円 |
損害が3%に届かなければ支払いはありません。
そして東日本大震災の支払い実績を見ると、支払件数の70.9%が一部損でした。全損は4.9%です。年間22,710円を払って、最も起こりやすいのは85万円の支払いという計算になります。
もう1つ、この数字には裏側がありました。全損は件数では4.9%しかないのに、支払われた保険金の総額では24.1%を占めています。逆に一部損は件数で7割を占めながら、金額では24.5%。1件あたりの金額が桁違いだからです。
※出典: 財務省「地震保険制度に関するプロジェクトチーム報告書」参考資料2(2012年11月30日公表)に収録された、東日本大震災の損害区分別支払実績。なお当時の損害区分は全損・半損・一部損の3区分で、現在の4区分(全損・大半損・小半損・一部損)になったのは2017年1月以降を始期とする契約からです。上の表は我が家の契約に適用される4区分で書いています。
もう1つ。我が家の建物工事費は総額31,064,885円ですが、全損でも出るのは1,700万円です。家を建て直せる金額ではありません。
しかも地震保険の支払いは時価が限度で、証券にもそう書かれています。建物の評価は年を追うごとに下がるので、築年数が増えるほど受け取れる額は目減りしていくことになります。
ちなみに火災保険のほうは違いました。我が家の建物評価は年次別指数法という方法で、基準になるのは同じ家を建て直すのに必要な金額(再調達価額)です。約定割合100%なので、経年で目減りする設計ではありません。同じ「保険金額」でも、火災保険と地震保険ではそもそも補償する役割が異なります。
我が家が外したのは、地震保険が「家を建て直すための保険」ではないと分かったからです。地震保険に関する法律の第1条は、この制度の目的を「被災者の生活の安定に寄与すること」と定めています。つまり当面の生活を立て直す資金であって、住宅再建費用を賄う設計にはなっていません。
その役割であれば、我が家は保険ではなく貯金で備えるほうが自由度が高いと考えました。使い道が限定されませんし、地震が起きなければ、そのまま手元に残り別のものに使えます。
ただし、外したことで、逆に補償されなくなるリスクもあります。地震が原因で起きた火災は、火災保険では補償されません。地震による火災は、地震保険で補償されるものだからです。
一条工務店の家が耐震等級3で建っていても、このリスクがなくなるわけではありません。そのことを理解したうえで、私は受け入れることにしました。
この判断が正解だと主張するつもりはありません。貯金が十分でない時期に大きな地震が来れば、この判断を後悔するかもしれません。加入するかどうかは、家計の状況やお住まいの地域のリスクを見て、必要なら専門家に相談したうえで決めてください。
風災・水災・破損を外した理由|保険ではなく貯金で備える
風災・水災・破損を外した考え方も、地震保険と同じです。保険は修理費の前払いに近い、という整理をしました。
保険料には保険会社の運営コストと利益が含まれています。長い目で見れば、支払われる保険金の総額より集められる保険料の総額のほうが大きくなる仕組みです。つまり平均的には、加入者は少しずつ損をすることになります。
それでも保険に入る意味があるのは、「一度起きたら自力では負担できない損害」に備えることができるからです。
そう考えると、どこまで保険をかけるべきか、線引きができます。
- 火災で家が全焼する → 3,000万円の損失。貯金ではとても払えない。だから保険を残す
- 台風で雨樋が壊れる、物を落として床を傷つける → 数万円から数十万円。貯金で払える
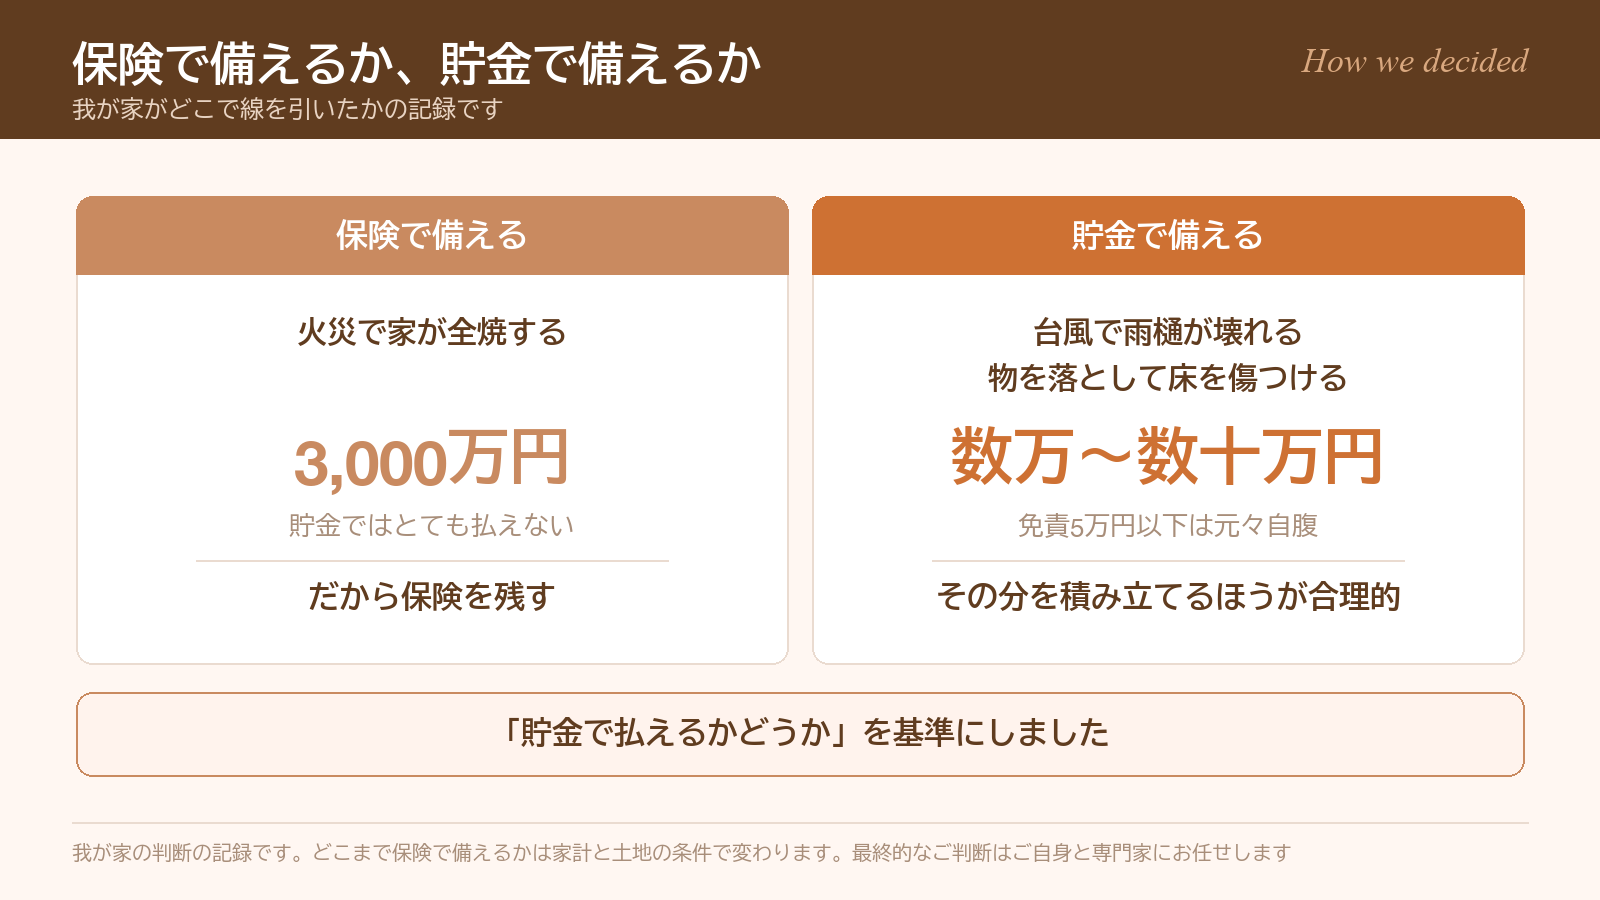
我が家が残したのは前者だけです。破損等の補償には免責5万円が付いていたため、5万円以下の修理は元々自腹でした。それなら保険料を払わず、その分を修理費として積み立てるほうが合理的だと判断しています。
もうひとつ、現実的な理由もありました。風災や破損の補償は、そもそも使い忘れることが多いです。台風のあとに雨樋が少し曲がっていても、「保険が使えるかも」と思い出せるでしょうか。私は自信がありませんでした。
請求には被害の写真や修理業者の見積もりが要りますし、免責を超えるかどうかも自分では判断しづらい。使えるはずの補償に保険料を払い続けて、結局一度も請求しない。それが一番もったいない使い方だと思っています。
水災については、条件も見ました。ソニー損保の契約で我が家の水災リスク区分は2(区分が小さいほどリスクが低い)。ハザードマップ上も浸水想定が低い場所です。この条件だから外せた、というのが正直なところで、川や海の近くであれば同じ判断はしていません。
ただし、水災補償には見落としやすい点があります。水災の対象は洪水や高潮だけではなく、土砂崩れによる損害も含まれるのです。我が家は海から離れた内陸にあるため津波や高潮の想定はありませんが、土砂災害の可能性までゼロと言い切れる土地ではありません。そこを分かったうえで外しています。
ここまでをまとめると、補償は足せば足すほど手厚くなりますが、そのぶん保険料は際限なく上がります。言い換えれば、安心をお金で買っているということ。
どのくらい変わるのか、前に出した試算がそのまま答えになります。同じ建物3,000万円・T構造・静岡県・新築という条件で、火災だけに絞れば5年で7,400円から。フル補償に地震保険と家財500万円まで付ければ305,310円からでした。最も安い商品どうしで比べても、5年で297,910円の差。40倍以上の開きがあります。
どこまで補償を付けるかは、その人の家計や住んでいる地域、性格などによって変わるはずです。私は補償の範囲を絞りましたが、広く補償を付ける判断が間違っているとは思いません。
太陽光パネルは火災保険の対象でした|証券にどう書かれていたか
太陽光を載せる方が気にするところだと思うので、証券の記載を書いておきます。
東京海上日動の証券には、建物の条件として「太陽光パネル あり」と印字されていました。我が家は屋根一体型で13.475kWを載せています。別に契約するのではなく、建物の情報として申告する形でした。
ただし、今のソニー損保は火災・落雷・破裂爆発しか補償がありません。台風で太陽光パネルが壊れても、我が家の保険からは出ないということです。風災を外したのは自分の判断なので、太陽光を載せている家が同じ選び方をすべきだとは思っていません。屋根に高いものを載せている事実は、風災を外すかどうかの判断材料になります。
太陽光と蓄電池にいくらかけて、何年で回収できる見込みかは太陽光+蓄電池で元が取れるか検証した記事にまとめています。
省令準耐火とT構造|一条工務店で建てると火災保険が下がる仕組み
一条工務店で建てる方に、必ず知っておいてほしいことがあります。省令準耐火構造の証明書です。
火災保険の保険料は、建物の燃えにくさで大きく変わります。木造住宅は本来M構造・T構造・H構造のうち最も保険料が高いH構造になりますが、省令準耐火構造だと鉄骨造と同じT構造として扱われ、保険料が下がります。
我が家の場合、東京海上日動の証券にもソニー損保の契約内容にも、構造級別「T構造」・耐火性能「省令準耐火建物」と印字されていました。2社とも同じ扱いです。
一条工務店の住宅は省令準耐火構造に対応していますが、証明書を保険会社に提出しなければT構造にはなりません。ここが見落とされやすいところです。
私は提携経由だったので代理店側で処理してくれましたが、自分で保険を探す場合は、契約前に証明書を手元に用意しておく必要があります。
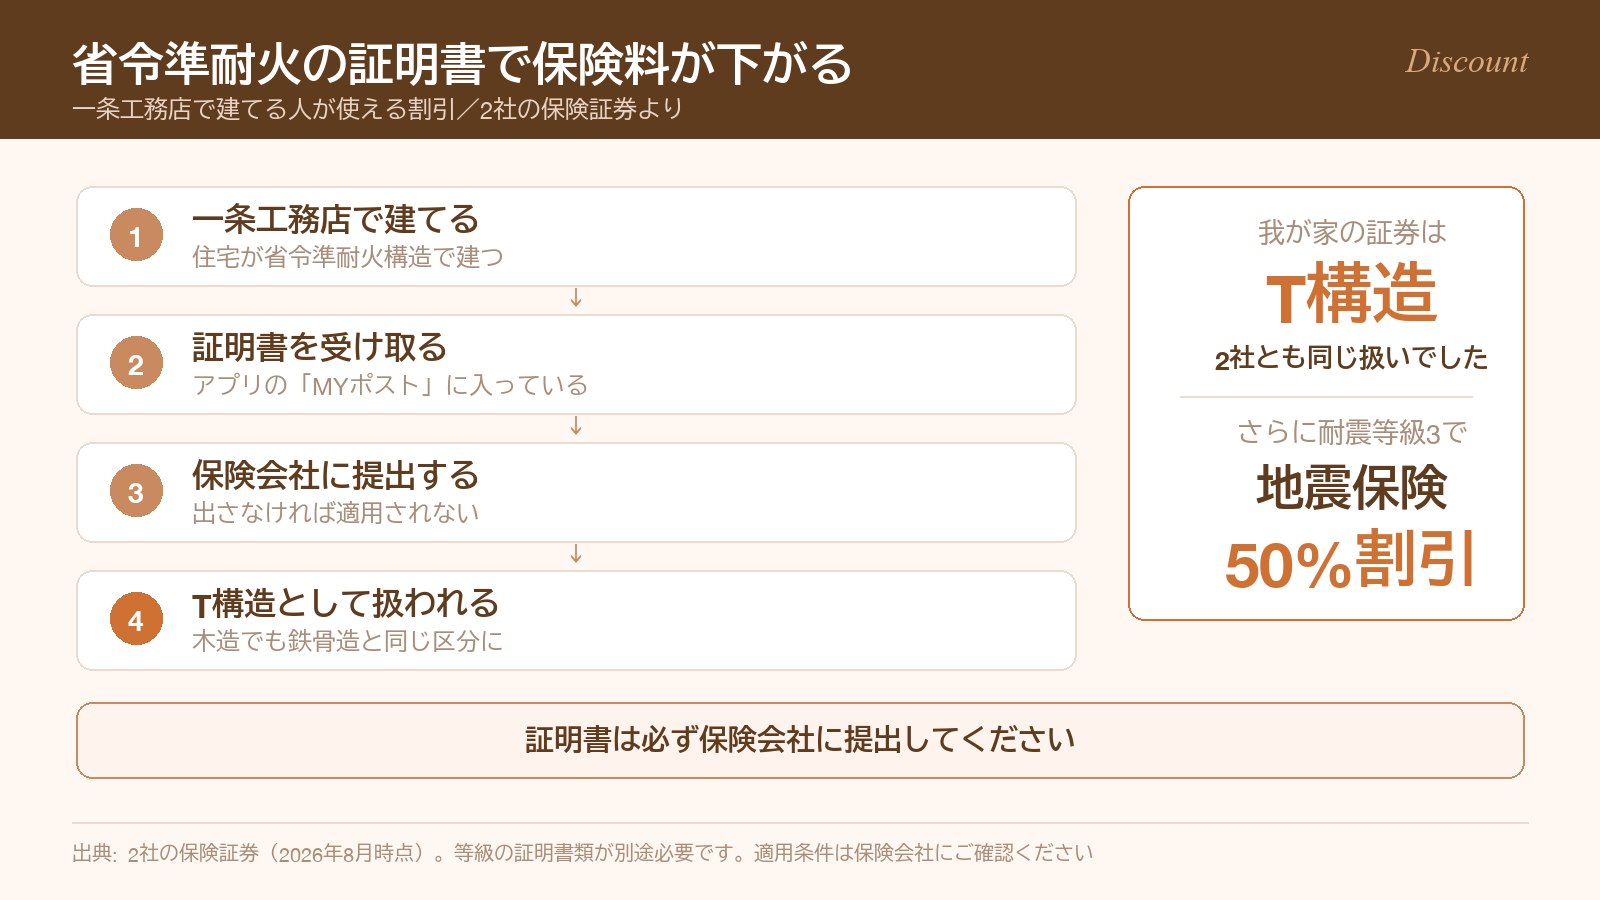
もう1つ、前述の耐震等級3による地震保険50%割引もあります。こちらも等級の証明書類が要る点は同じです。地震保険に加入する方は、必ず割引が適用されているか証券で確認してください。
つまり一条工務店で建てるという事実そのものが、火災保険と地震保険の両方を安くする材料になります。書類を出すか出さないかで金額が変わります。見積もりを取るときは、損をしないために必ず省令準耐火構造の証明書を提出してください。
証明書を出さないと5年で177,790円変わります|T構造とH構造で試算しました
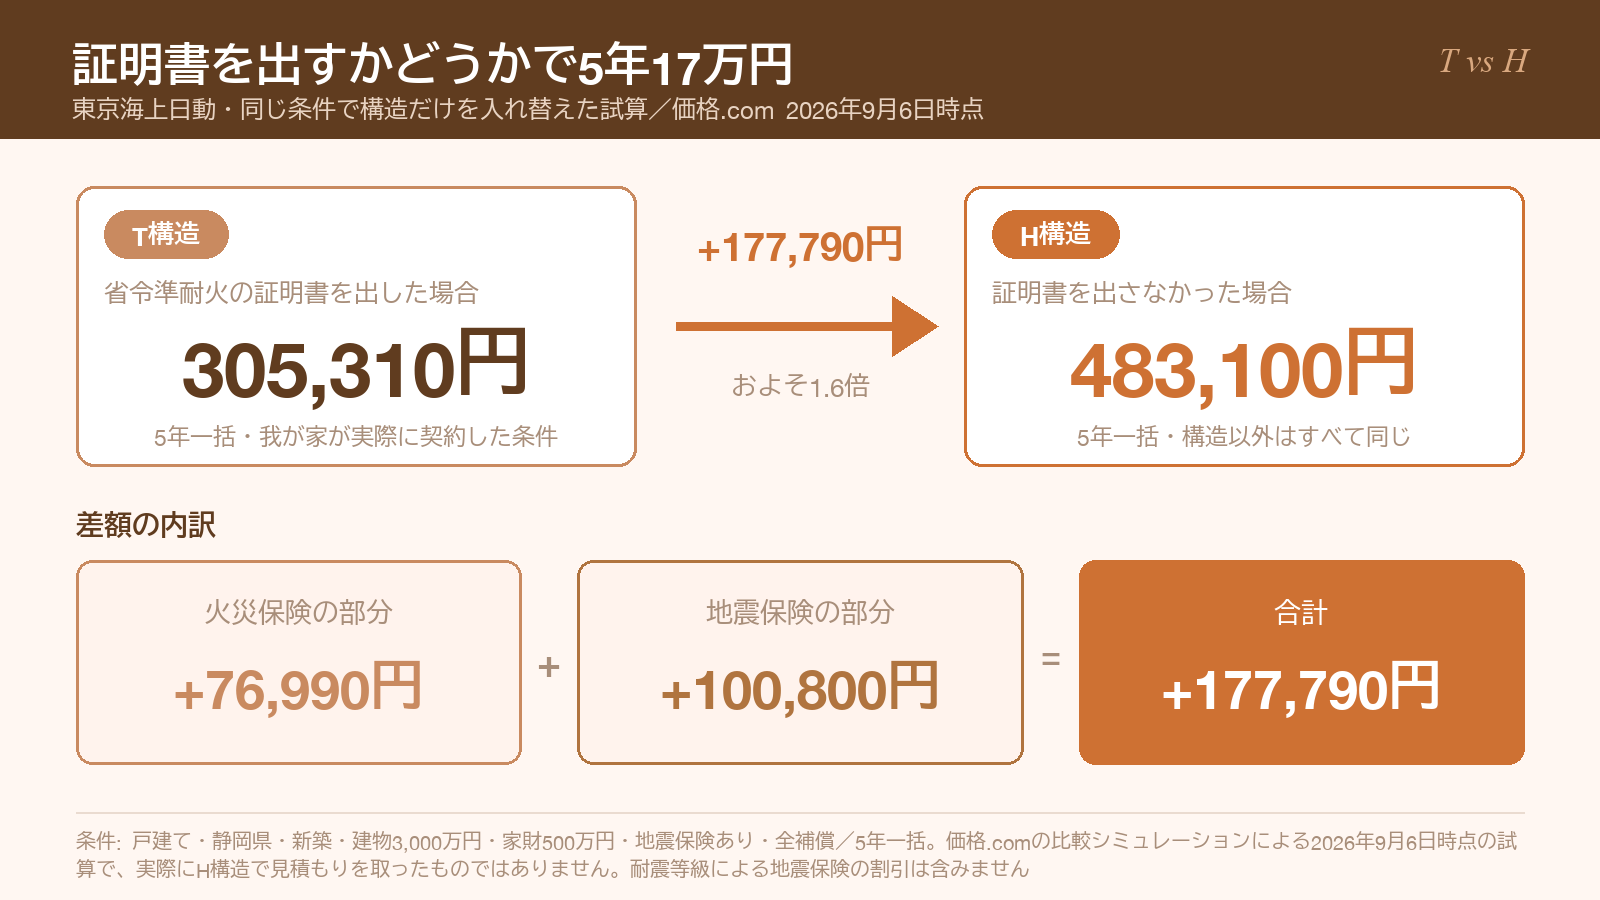
では、証明書を出さなかった場合はどれだけ高くなるのか。同じ条件で構造だけを変えたところ、5年で177,790円の差になりました。
比べたのは、我が家が入居1年目に契約した東京海上日動「トータルアシスト住まいの保険」です。
条件は、戸建て・静岡県・新築・建物3,000万円・家財500万円・地震保険あり・補償はすべて付ける、という設定です。前に出したフル補償の試算と同じ条件にして、構造だけをT構造とH構造に変えて比較しました。
2026年9月6日に、価格.comの比較シミュレーションを使って試算しています。
| 5年一括の保険料 | T構造(省令準耐火あり) | H構造(証明書なし) | 差 |
|---|---|---|---|
| 東京海上日動 | 305,310円 | 483,100円 | +177,790円 |
| ソニー損保 | 306,672円 | 477,249円 | +170,577円 |
| 損保ジャパン | 313,590円 | 485,800円 | +172,210円 |
| 日新火災 | 319,870円 | 483,320円 | +163,450円 |
| 三井住友海上 | 315,500円 | 481,860円 | +166,360円 |
どの会社でも1.5倍前後に上がりました。安い会社を探し直しても、構造による保険料の差は残ります。
内訳も見ておきます。地震保険を外して火災部分だけにすると、東京海上日動は101,780円が178,770円になりました。火災保険だけで76,990円の差です。残る100,800円は地震保険部分の差にあたります。省令準耐火は地震保険の構造区分にも効くため、2つが同時に下がる形になっています。
補償を我が家の現契約に近づけても傾向は同じでした。火災・落雷・破裂爆発だけ、家財なし、地震なしという最小構成だと、ソニー損保が9,286円に対して13,677円。日新火災は7,400円が11,760円でした。金額そのものは小さくなるものの、割合で見れば1.5倍前後で変わりません。
※価格.comの比較シミュレーションによる、2026年9月6日時点の試算です。我が家がH構造として実際に見積もりを取ったものではありません。また、耐震等級による地震保険の割引は、この試算には含まれていません。
書類1枚で5年17万円。ここまで違うとなると、見積もりを取る前に書類を確認しておく必要があります。
省令準耐火の証明書は何を出すのか|建築確認申請書では証明できません
自分で保険を探す場合、ここで迷うことになります。建築確認申請書を出しても、省令準耐火であることの証明にはなりません。
ソニー損保の書類案内ページにも、「この書類では『省令準耐火』を証明することはできません」とはっきり書かれています。
耐火性能の証明に使える書類は、公式の一覧では次の4つでした。
| 書類 | 補足 |
|---|---|
| 設計仕様書・設計図面など | 施工業者・ハウスメーカーまたは販売者が発行したもので、耐火性能の記載があるもの |
| 建築構造(耐火基準)証明書 | 保険会社の所定の用紙にハウスメーカーが記入する書類。引き渡し前の新築におすすめと案内されている |
| 他社の保険証券・満期案内書など | 保険始期が2010年1月以降で、「省令準耐火建物」などの記載があるもの |
| 住宅金融支援機構(旧住宅金融公庫)特約火災保険の証券・契約者カード・領収証 | 省令準耐火建物かどうかを確認できる |
出典はソニー損保「申込みに使用する書類一覧」(2026年9月6日確認)です。考え方は他社でも大きく変わりませんが、認められる書類は会社ごとに違います。申し込む会社の案内を必ず読んでください。
見落とされやすいのが時期です。同じページには、建築確認申請書や住宅性能評価書について「通常、建物が引渡されるまでは、施工業者・ハウスメーカーが保管しています」と書かれています。引き渡し前に自分で保険を探すと、肝心の書類が手元にないのが普通ということになります。
そのために用意されているのが「建築構造(耐火基準)証明書」です。保険会社の用紙をハウスメーカーに記入してもらう方式なので、引き渡し前でも証明できます。一条工務店で建てるなら、まずアプリのMYポストに省令準耐火構造の証明書が入っていないかを見てください。
乗り換えのときは事情が変わります。いま入っている火災保険の証券に耐火性能の記載があれば、その証券を証明書として使える場合があります。我が家の東京海上日動の証券にも、耐火性能「省令準耐火建物」と印字されていました。
地震保険の割引にも書類が必要です。耐震等級の割引に使える書類には、住宅性能評価書、フラット35Sの適合証明書、長期優良住宅の技術的審査適合証または長期使用構造等である旨の確認書などがあります。
我が家は長期優良住宅の認定も受けています。これらの書類は、引き渡しまでハウスメーカー側で保管されているものもあります。火災保険を決める時期に、必要な書類を確認しておくと、後から慌てずに済みます。
提携で契約する前に確認したい4つのこと
私の失敗を踏まえて、契約前に確認しておくべきことを整理します。
1. 見積もりを1社で終わらせない
比較しないと、提示された金額が高いか安いか永久に分かりません。一括見積もりなら数分で複数社の条件が並びます。
2. 省令準耐火構造の証明書を先に手配する
これがないとT構造になりません。一条工務店のアプリの「MYポスト」を確認してください。
3. 補償の一覧を作って、要るものと要らないものを自分で決める
風災、水災、盗難、破損、家財。提示されたプランをそのまま選ぶのではなく、必要な補償を一つずつ考えていくと、判断しやすくなります。
4. 契約期間と払込方法を選ぶ
5年一時払いは総額が安くなる一方、途中で乗り換えると解約と返戻金の手続きが発生します。私はまさにそれをやりました。
「提携は面倒で高い」と言われますが、手続きは楽でした
提携の火災保険を調べていると、手続きの面倒さを指摘する記事が目につきます。1年前に実際に契約した立場から、それが当てはまったのかどうか。ひとつずつ答えていきます。
| よく言われること | 我が家では |
|---|---|
| 補償の変更は電話が必須で、つながりにくい | すぐつながりました |
| ネットで契約できず窓口に行く必要がある | ネットで完結しました |
| プランが6つしかなく細かく選べない | 提示は1プランだけ。ただし電話で変えられました |
| 初期プランは補償が過剰に設定されている | そのとおりでした |
契約はネットで完結しました
「東京海上日動はネット契約ができないので、代理店の窓口に出向く必要がある」という説明を見かけます。我が家はネットで完結しました。
家づくりの終盤は打ち合わせが続いて、時間の余裕がない時期です。そこに保険のための外出が増えなかったのは、正直ありがたいところでした。
電話はすぐつながりました
補償内容を変えるときの連絡についても、「電話がつながりにくく待たされる」という指摘があります。我が家の場合は基本的にすぐつながりました。
待たされて手続きが進まない、ということはありませんでした。
提示は1プランだけ。でも電話すれば変えられました
ここは少し実態が違いました。「提携には6つのプランがあり、その中からしか選べない」と書かれているのを読みましたが、我が家に提示されたのは1つのプランだけです。
「これでどうですか」と1案が出てきて、そこから相談する形でした。ただし電話をすれば、内容はいろいろ変えられました。実際、盗難と水ぬれを外し、家財を500万円から300万円へ変更しています。
選択肢が少ないというより、最初に出てくる1案が手厚めなので、そこから削る形になるというのが実感に近いと思います。削る意思がなければ、そのまま契約することになります。
ただし、これは我が家の場合です
3つとも「思ったより楽だった」という結果でしたが、代理店によって対応は変わるはずです。私が契約したのは2025年で、窓口も一条工務店グループの代理店でした。
「一条の提携ならネットで完結します」と一般化するつもりはありません。手続きの負担を心配している方に、少なくともこういうケースもあったとお伝えしておきます。
提携でよかったと思う人・私のようにしないほうがいい人
ここまで書いてきたことを、判断の形にまとめます。私は再見積もりを頼まず、提携プランのまま契約して、1年で乗り換えました。この順番でお金と手間を使ったので、その経験からの整理です。
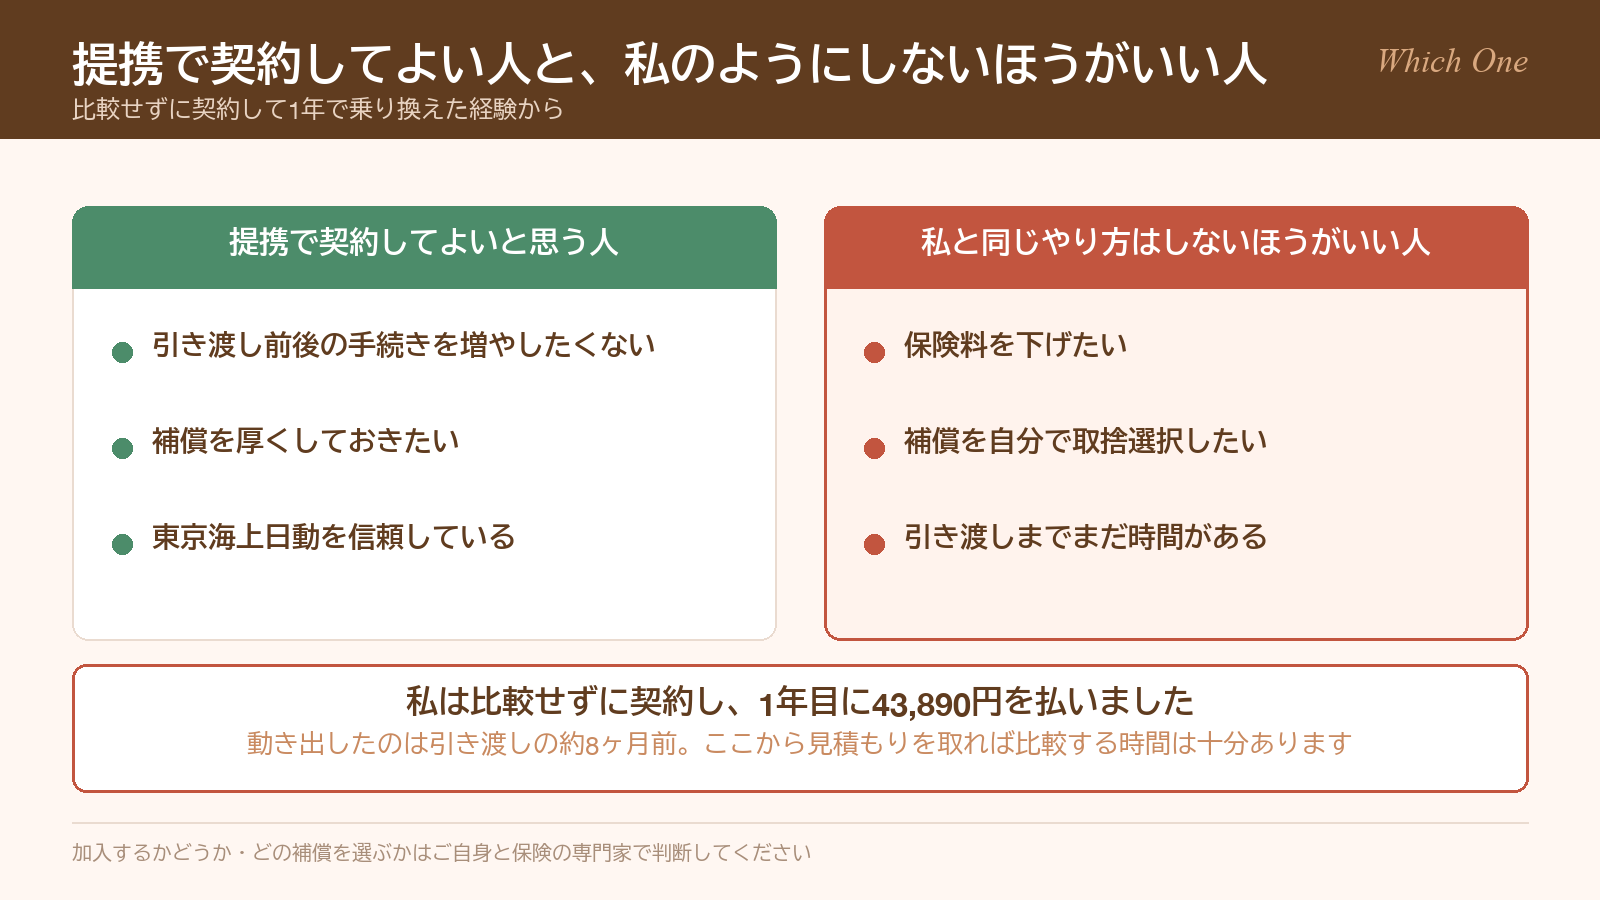
提携で契約してよいと思うのは、こういう方です。
- 引き渡し前後の手続きを増やしたくない方 — 代理店側で省令準耐火の証明書まで処理してくれました。
- 補償を厚くしておきたい方 — 提携プランは最初から広く付いています。
- 東京海上日動という会社を信頼している方
逆に、私と同じやり方はしないほうがよいと思います。
- 金額を下げたい方 — 比較しなかったせいで、1年目に43,890円を払いました。
- 補償を自分で取捨選択したい方 — 何を外せるかは、他社の見積もりを並べたほうが分かります。
- 引き渡しまでまだ時間がある方 — 先に見積もりを取っておけます。
いつ頃から火災保険を検討すればよいのかも書いておきます。我が家で火災保険について確認したのは、最終仕様確認の打ち合わせが終わるころでした。 案内を待ったのではなく、自分から担当の方に確認しています。時期としては、引き渡しのおよそ8ヶ月前です。
この時点から見積もりを取り始めれば、比較する時間は十分にありました。
提携会社そのものが悪いという話ではありません。比較せずに決めたことが、私の場合の失敗でした。加入するかどうか、どの補償を選ぶかは、ご自身で判断してください。
引っ越し費用も同じでした。一条工務店の紹介で提示されたのは80,000円でしたが、一括見積もりを取ったら同じ業者で28,600円です。詳しくは一条工務店の引っ越し費用の記事に書きました。
保険選びで反省していること
一番の反省は、ほかの保険会社と比較しなかったことです。
補償の中身は自分で選びました。フルに付いたプランから盗難・水ぬれを外し、家財も減らしています。
それでも足りなかったのは、その削り方と金額が妥当なのかを、他社と比べて確かめることでした。1社の中で補償を削って保険料を下げることだけを考えていて、他社なら同じ補償でいくらになるのかまでは見ていませんでした。
206,120円という決して小さくない支出について、私は一度も他社の保険料を調べていません。間取りやオプションはあれほど時間をかけて比べたのに、保険だけは提示された内容の中で決めてしまいました。
家づくりの終盤は、判断することが一気に増えて、疲れも溜まってきます。決めることが多すぎて、専門的な話が出てくると「おすすめでお願いします」と言いたくなることもあります。私自身も、まさにそういう状態でした。これから家を建てる方にも、同じように判断に疲れる時期が来ると思います。
2つ目の反省は、5年一時払いを選んだことです。総額は安くなりますが、乗り換えるときには解約手続きが必要になります。返戻金はきちんと戻るのに、私は一度「もう戻ってこないんだ」と思い込んでしまいました。
3つ目は、もっと早く見直せばよかったという点。1年分で43,890円かかりました。半年で気づいていれば、その半分で済んだ計算になります。
ただし、乗り換えたこと自体を後悔してはいません。補償を減らした判断は、我が家の家計や土地の条件を踏まえたうえでのものです。同じような条件の方には、ひとつの参考になるかもしれません。ただ、条件が違う方はそのまま参考にしないでください。
まとめ|一条工務店の火災保険をどう決めたか
長くなったので、要点を整理します。
お金の話
- 一条工務店の提携で紹介された東京海上日動と、比較せずに5年一時払206,120円で契約しました。
- 1年で解約したところ162,230円が戻り、1年分の実質負担は43,890円でした。
- ソニー損保に乗り換えて年間2,097円になり、差は年間41,793円です。
- ただし内訳は、22,710円が地震保険をやめた分、19,083円が風災・水災・破損を外した分。同じ補償のまま安くなったわけではありません。
判断の話
- 地震保険は生活再建のための資金であって、家を建て直す保険ではありません。我が家は全損でも1,700万円でした。
- 東日本大震災では支払件数の70.9%が一部損で、我が家に当てはめると85万円。全損は4.9%でした。期待すべきなのはこちらの金額だと考えました。
- 風災・水災・破損は貯金で払える範囲だと判断しました。ただし水災リスク区分2という土地の条件が前提です。
- 同じ条件の試算では、火災だけなら5年7,400円、フル補償に地震保険まで付ければ305,310円。その差は297,910円でした。
一条工務店で建てる方へ
- 省令準耐火構造の証明書でT構造になり、耐震等級3で地震保険が50%割引になります。証明書はアプリの「MYポスト」にあります。
- 5年分をまとめて払っていても、途中で解約すれば未経過分の保険料は戻ります。
- 最大の反省は金額ではなく、ほかの保険会社と比較せずに契約したことです。
提携会社をそのまま契約するのが悪いとは思いません。手間がかからず、書類の処理も任せられます。ただ一度でいいので他社の見積もりを見てから決めてください。それだけで、自分が何に備えたいのかがはっきりします。
我が家の場合、それに1年遅れて気付き、43,890円を払いました。同じ回り道をしなくて済む方が、1人でもいれば幸いです。
※本記事は2026年9月時点の情報です。保険料・補償内容・割引制度は改定されることがあります。また私は保険募集人ではなく、記載しているのは我が家の契約と判断の記録です。どの保険にどう加入するかは、ご自身の状況に合わせて、必要に応じて専門家にご相談のうえ決めてください。